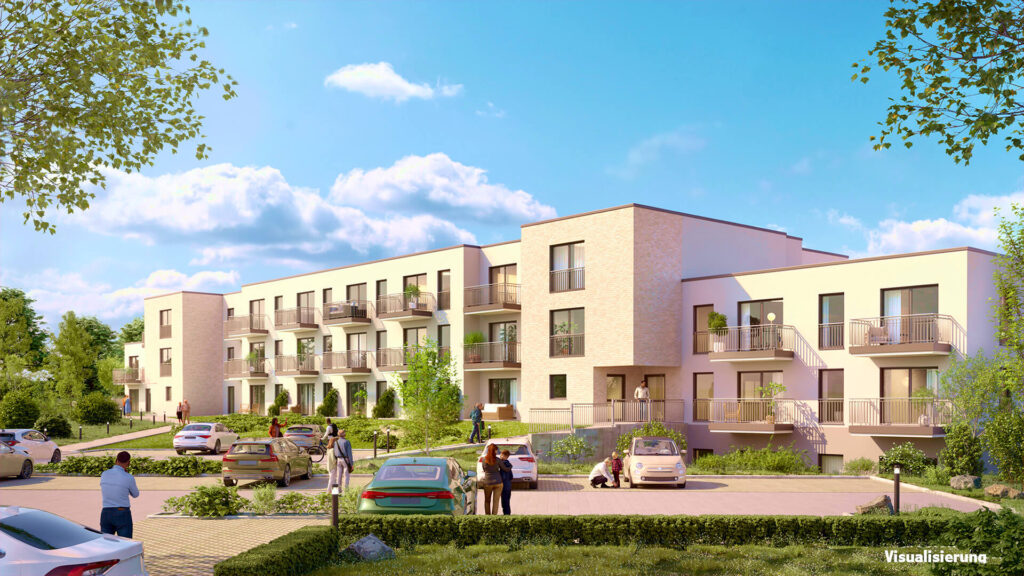
Springe bei Hannover – Degressive AfA + Afa 7b + KfW-Förderung
Objektinformationen
Gründe für Kapitalanleger
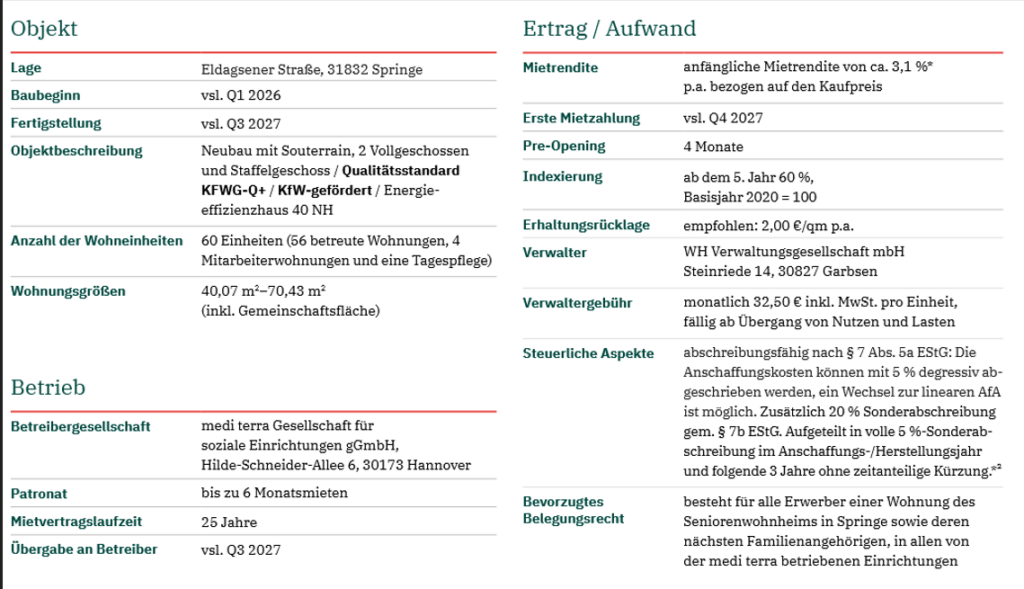
- 60 Wohnungen (56 betreute Wohnungen, 4 Mitarbeiterwohnungen + 18 Tagespflegeplätze)
- Medi terra Gesellschaft für soziale Einrichtungen gGmbH als Betreiber (Cluster in Niedersachsen)
- Bevorzugtes Belegungsrecht in allen Einrichtungen der medi terra
- Klimafreundlicher Neubau (KFWG-Q+) / Förderung nach KfW 298
- Energieeffizienzhaus 40 NH
- Maximaler Steuervorteil durch Doppel-AfA: Degressiv + 7b
- 25-Jahresmietvertrag
- Patronatserklärung der CONTEC Gesellschaft für Organisationsentwicklung
Die degressive AfA nach § 7 Abs. 5a EStG im Detail
- Abschreibungssatz: 5 % pro Jahr, berechnet nicht auf die ursprünglichen Herstellungs- oder Anschaffungskosten, sondern jeweils auf den aktuellen Restbuchwert. Dadurch fallen die Abschreibungsbeträge in den ersten Jahren am höchsten aus und sinken danach kontinuierlich.
- Zeitfenster: Begünstigt sind Wohngebäude mit Baubeginn zwischen dem 1. Oktober 2023 und dem 30. September 2029. Bei Erwerb kommt es auf den Zeitpunkt des rechtswirksamen Kaufvertrags an.
- Wechseloption: Ein einmaliger Übergang von der degressiven zur linearen Abschreibung ist zulässig, ein Rückwechsel jedoch nicht.
Beispielrechnung (Bemessungsgrundlage 1.000.000 €):
| Jahr | Restbuchwert (Basis) | AfA (5 %) |
|---|---|---|
| 1 | 1.000.000 € | 50.000 € |
| 2 | 950.000 € | 47.500 € |
| 3 | 902.500 € | 45.125 € |
Die Sonderabschreibung nach § 7b EStG im Detail
- Höhe: bis zu 5 % der begünstigten Bemessungsgrundlage pro Jahr, geltend im Jahr der Fertigstellung sowie in den drei folgenden Jahren – macht in Summe bis zu 20 % über vier Jahre.
- Förderzeitraum: Der Bauantrag bzw. die Bauanzeige muss im Zeitraum zwischen dem 1. Januar 2023 und dem 30. September 2029 liegen.
- Energiestandard: Pflicht ist der Effizienzhaus-40-Standard mit dem Nachhaltigkeitssiegel QNG.
- Baukostenobergrenze: Die Anschaffungs- oder Herstellungskosten dürfen 5.200 € pro Quadratmeter Wohnfläche nicht übersteigen; die Bemessungsgrundlage selbst ist auf 4.000 € pro Quadratmeter gedeckelt.
- Vermietungsdauer: Die Wohnung muss mindestens zehn Jahre durchgehend zu Wohnzwecken vermietet werden – wird diese Frist unterschritten, drohen Rückforderungen der Steuervorteile.
Hauptkriterien